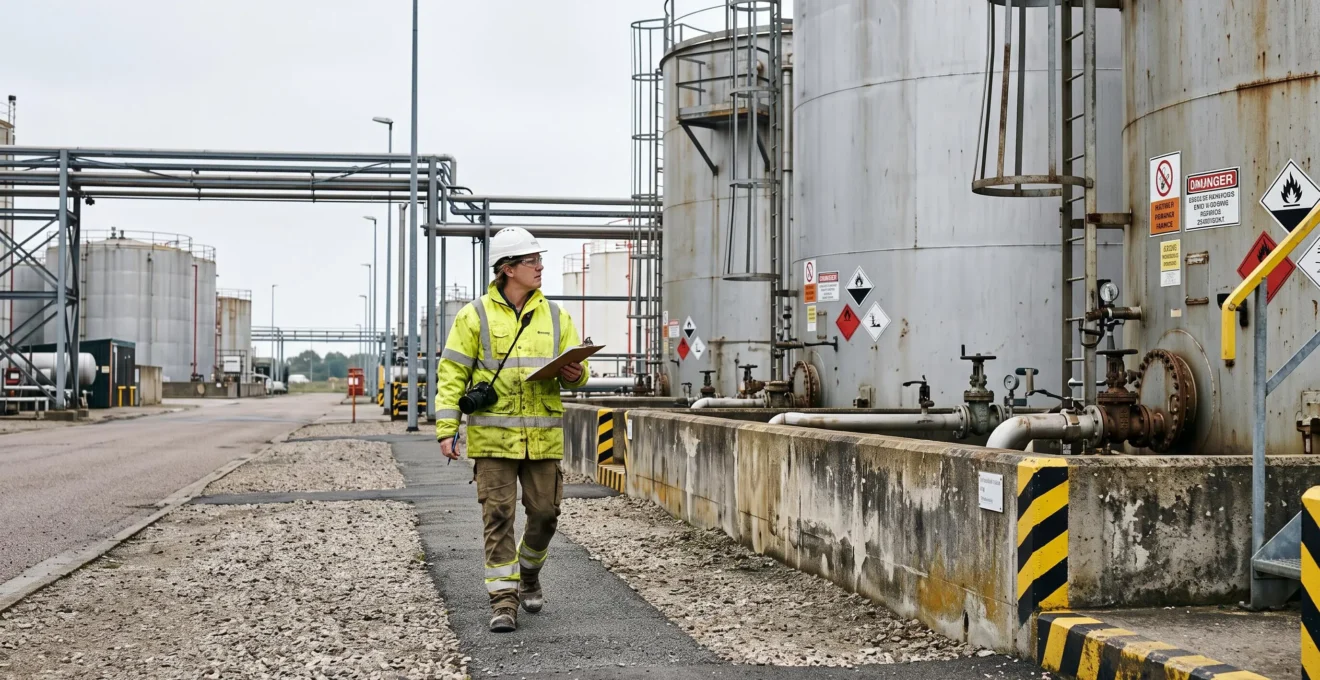
Fonderie, filière bois, traitement des déchets, logistique de matières dangereuses : certaines activités industrielles sortent du cadre que les assureurs généralistes acceptent de porter. Un dossier refusé ou mal couvert laisse pourtant l’entreprise exposée à des sinistres dont le coût peut compromettre sa continuité d’exploitation. L’enjeu n’est pas de trouver une assurance « moins chère », mais une couverture qui prend réellement en charge la nature spécifique du risque, en cohérence avec les obligations réglementaires qui pèsent sur l’exploitant.
Réponse directe : Les activités industrielles à haut risque relèvent de l’assurance risques spéciaux, construite sur-mesure via des intermédiaires habilités à placer des dossiers refusés par le marché standard, notamment les mandataires et agents généraux spécialisés dans les risques aggravés.
Ce qu’il faut retenir avant d’engager une démarche
- Un risque spécial se définit par sa nature atypique, sa sinistralité ou son classement réglementaire, ce qui conduit souvent au refus des assureurs standards.
- Les secteurs industriels classés ICPE (fonderie, déchets, bois, chimie) exigent des garanties dédiées adossées à des obligations réglementaires.
- La couverture passe par un placement spécialisé auprès d’intermédiaires habilités à monter des contrats sur-mesure.
- Le dossier technique et les mesures de prévention conditionnent directement l’accès à la couverture et sa tarification.
Qu’est-ce qu’un risque spécial ou aggravé en assurance professionnelle ?
Un risque spécial, ou risque aggravé, désigne une activité dont la probabilité de sinistre ou l’ampleur potentielle des dommages dépassent les seuils standards des assureurs généralistes. Cette qualification n’est pas une étiquette commerciale : elle découle de la nature de l’activité, de son historique de sinistralité, de son exposition aux événements majeurs (incendie, explosion, pollution) et, le cas échéant, de son classement réglementaire, faisant l’objet de l’Assurance risques spéciaux.
La distinction se comprend par comparaison. Un commerce de détail en centre-ville présente un risque modélisable, nourri par des décennies de statistiques homogènes : les assureurs standards le couvrent sans difficulté. À l’inverse, une fonderie, un site de stockage de déchets ou une scierie combinent matières inflammables, process énergivores, machines à hauts risques mécaniques et parfois émissions polluantes. Les modèles actuariels standards ne savent pas tarifer ces profils, ou le font à des conditions dissuasives.
Face aux difficultés rencontrées par certaines entreprises pour assurer leurs locaux professionnels, TCA Assurances accompagne les profils industriels et les activités présentant des risques spécifiques, souvent écartés par les assureurs généralistes. Son approche consiste à étudier chaque dossier individuellement afin de rechercher une solution adaptée aux particularités du site et aux exigences de l’activité. Les critères examinés peuvent notamment concerner les procédés à chaud, l’utilisation de produits chimiques, la présence de poussières combustibles, les antécédents de sinistres ou encore la configuration des bâtiments et les conditions de stockage.
Cet accompagnement permet aux entreprises confrontées à des refus d’assurance d’explorer des possibilités de couverture correspondant à leur niveau de risque. L’enjeu est majeur : sans protection adaptée, un sinistre important peut fragiliser les fonds propres, interrompre durablement l’exploitation et engager la responsabilité du dirigeant. En s’appuyant sur une analyse individualisée des risques, TCA Assurances contribue ainsi à rechercher des solutions d’assurance pour les entreprises dont les besoins nécessitent une approche spécialisée.
Les sinistres et secteurs concernés : incendie, pollution, explosion et ICPE
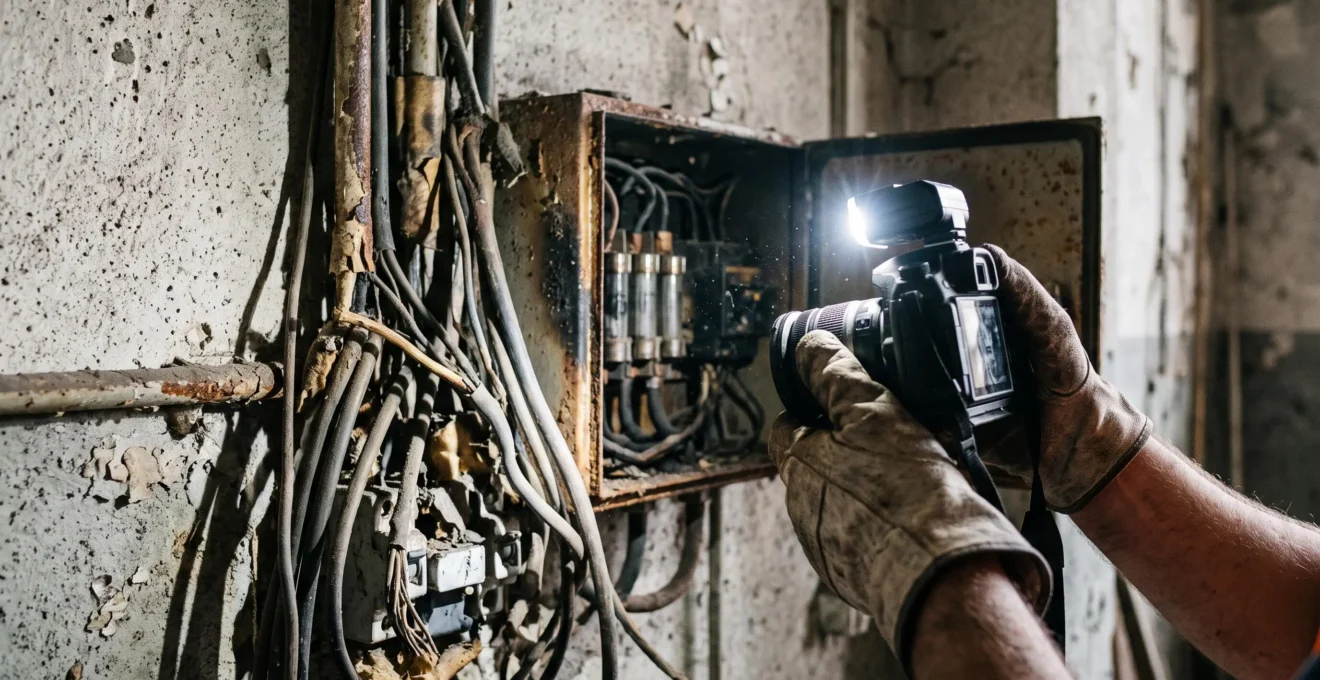
Les sinistres relevant des risques spéciaux se concentrent sur quelques typologies à fort impact : incendie, explosion, pollution accidentelle, dégâts environnementaux et pertes d’exploitation consécutives. Chacun de ces événements peut mobiliser des indemnisations hors d’échelle avec les primes d’un contrat standard, ce qui explique la réticence du marché généraliste.
Les secteurs emblématiques se répartissent sur plusieurs familles d’activités. La fonderie et la métallurgie concentrent les risques thermiques et d’explosion. Le traitement des déchets cumule risque incendie (fermentation, auto-échauffement) et risque de pollution. La filière bois (scieries, panneaux, pellets) expose à des sinistres incendie particulièrement intenses du fait des poussières combustibles. La logistique de matières dangereuses, les activités chimiques et certaines unités agroalimentaires rejoignent cette catégorie. L’inventaire officiel publié par le BARPI du ministère de la Transition écologique recense ainsi 400 accidents et 829 incidents survenus en 2024 dans les installations classées pour la protection de l’environnement.
Le statut ICPE (installation classée pour la protection de l’environnement) ajoute une dimension réglementaire qui pèse directement sur l’accessibilité à la couverture et sa tarification. Pour certaines installations (notamment carrières, stockages de déchets et sites visés par le Code de l’environnement), les garanties financières prévues par le Code de l’environnement doivent être constituées pour couvrir la mise en sécurité et la réhabilitation du site. Ces garanties financières ne se substituent toutefois pas à l’assurance : elles ne couvrent pas les indemnisations dues aux tiers en cas de pollution ou d’accident. L’exploitant doit donc articuler deux dispositifs distincts.
Vigilance réglementaire ICPE : Les obligations varient fortement selon la rubrique et le régime (déclaration, enregistrement, autorisation) applicables au site. La portée exacte des obligations assurantielles et des garanties financières doit être vérifiée au cas par cas avec un conseil qualifié.
Comment assurer une entreprise à risque complexe quand les assurances standards refusent ?
Lorsqu’un dossier est refusé par les assureurs généralistes, la solution ne consiste pas à multiplier les demandes identiques, mais à changer de circuit de souscription. Les risques spéciaux se placent via des intermédiaires qui disposent d’une habilitation ou d’un mandat spécifique pour engager une compagnie sur des profils atypiques, et qui travaillent chaque dossier individuellement plutôt qu’à partir de grilles tarifaires standardisées.
Le droit français distingue plusieurs catégories légales d’intermédiaires d’assurance : courtier, agent général, mandataire d’assurance et mandataire d’intermédiaire, tous contrôlés par l’ACPR. L’agent général, en tant que représentant de sa compagnie, dispose d’une capacité de placement qui peut permettre d’engager l’assureur sur des risques que ses canaux commerciaux grand public écartent. Pour l’entreprise industrielle, cette distinction est déterminante : solliciter un intermédiaire positionné sur le sur-mesure industriel ouvre des portes qu’un comparateur en ligne ne peut pas ouvrir.
Obtenir un devis adapté suppose de présenter un dossier structuré dès la première sollicitation. Plus les informations transmises sont précises, plus l’intermédiaire peut cibler les compagnies susceptibles d’engager le risque et proposer des conditions réalistes. À l’inverse, un dossier lacunaire ralentit l’étude et conduit souvent à des devis prudents, c’est-à-dire chers.
- Décrire précisément l’activitéNature des procédés, matières manipulées, volumes, horaires d’exploitation, effectif, chiffre d’affaires.
- Documenter le statut réglementaireRégime ICPE applicable, rubriques concernées, arrêtés préfectoraux, éventuelles garanties financières en place.
- Communiquer la sinistralitéHistorique des sinistres sur cinq ans minimum, nature, montant, actions correctives mises en œuvre.
- Détailler les mesures de préventionDétection incendie, moyens d’extinction, compartimentage, maintenance, formations, procédures internes.
- Transmettre les éléments patrimoniauxValeur à neuf des bâtiments et équipements, marge brute, stocks moyens, plans du site.
Pour identifier un intermédiaire réellement capable de placer le risque, quelques critères sont déterminants : expérience documentée sur le secteur concerné (bois, déchets, fonderie, chimie), capacité à mobiliser plusieurs compagnies, pratique du dossier technique et de la visite de site, lisibilité des honoraires et transparence sur le circuit de placement. Un intermédiaire qui demande à visiter le site avant de chiffrer est généralement un signal positif.
Une activité industrielle refusée par les assureurs standards reste couvrable, à condition de passer par un circuit adapté et d’investir dans la qualité du dossier technique. Pour engager cette démarche sur un profil atypique, demander une étude auprès d’un spécialiste du sur-mesure industriel permet d’évaluer concrètement les options de placement.
Mon activité ICPE a été refusée par trois assureurs : que faire concrètement ?
Changer de circuit de souscription et solliciter un intermédiaire spécialisé en risques industriels aggravés, capable de constituer un dossier technique et de placer le risque auprès de compagnies habituées à ces profils. Les refus en assurance standard ne signifient pas que le risque est inassurable, mais qu’il relève d’un marché spécialisé.
Les garanties financières ICPE remplacent-elles une assurance ?
Non. Les garanties financières prévues par le Code de l’environnement couvrent la mise en sécurité et la réhabilitation du site après fermeture, mais pas les indemnisations dues aux tiers en cas de pollution ou d’accident. L’exploitant doit articuler ces garanties avec une assurance responsabilité civile adaptée.
Qu’est-ce qui différencie un contrat sur-mesure d’une multirisque industrielle standard ?
Le sur-mesure part d’une étude individuelle du site (visite, process, prévention, sinistralité) pour construire les garanties, franchises et plafonds. Le contrat standard applique une grille tarifaire issue de catégories générales d’activité, inadaptée aux profils atypiques ou classés.
La prévention incendie fait-elle vraiment baisser la prime ?
Les mesures documentées (détection, compartimentage, moyens d’extinction, maintenance électrique) pèsent sur la décision d’engagement de l’assureur et sur la tarification. Elles ne garantissent pas une baisse mécanique, mais elles augmentent significativement les chances d’obtenir une couverture et d’en négocier les conditions.
Les informations présentées ont une vocation pédagogique et ne constituent pas un conseil personnalisé. Les obligations réglementaires, notamment ICPE, et les conditions d’assurance doivent être analysées au cas par cas avec un professionnel qualifié au regard de la situation réelle de l’entreprise.